Notre première permanence à Lille : ce que les visiteurs nous ont appris
Un samedi d'octobre dans un café du Vieux-Lille, entre questions sur les loyers, crainte de bloquer son argent et envie de comprendre avant d'investir.
Le samedi 12 octobre, nous avons posé deux tables et une pile de fiches dans un café du Vieux-Lille. De 10 heures à 17 heures, nous avons reçu vingt-trois personnes, venues parfois de Roubaix ou de Tourcoing, souvent avec la même phrase d'entrée : « je veux comprendre avant de mettre un euro ». Nous avions préparé un ordre du jour ; il n'a presque pas servi. Ce sont les visiteurs qui ont fixé l'ordre des sujets, et ce récit reprend ce qu'ils nous ont dit. Si vous hésitez encore sur le vocabulaire de base, notre guide pour débuter reprend les notions abordées ce jour-là.
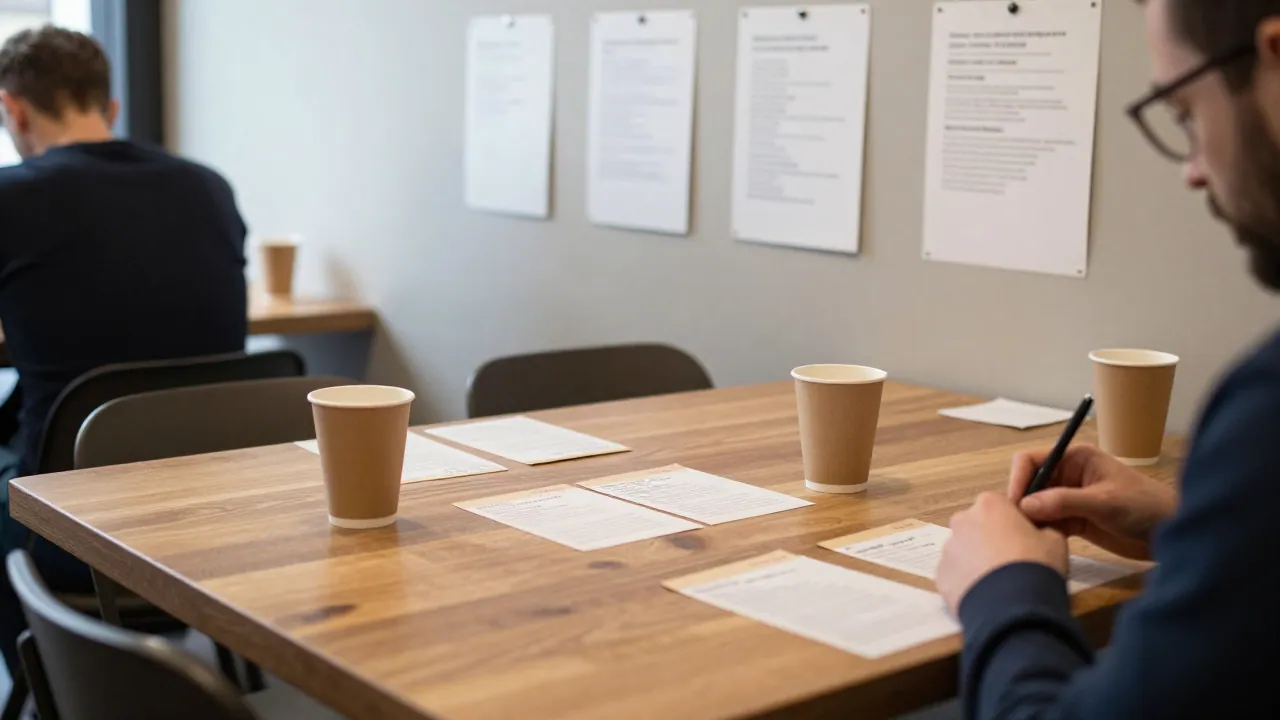
Nous étions trois de l'association, arrivés à 9 heures avec un vidéoprojecteur qui n'a finalement pas servi. Le café nous prêtait une salle à l'étage, avec une grande table en bois et des chaises dépareillées. Sur le mur, nous avions punaisé trois feuilles : « ce qu'on achète », « ce qu'on touche », « ce qu'on peut revendre ». Ces trois titres sont devenus la colonne vertébrale de la journée.
La première personne est arrivée à 10 h 05, avant même que nous ayons fini d'installer. Elle avait imprimé une fiche de bien trouvée sur notre blog et l'avait annotée au stylo rouge. Nous avons compris à cet instant que la permanence ne serait pas une conférence, mais une suite de conversations particulières.
La question des loyers, encore et encore
Sur vingt-trois visiteurs, dix-neuf ont posé une question sur les loyers. Pas sur leur existence : sur leur rythme et leur montant. « Si je mets cent euros, je touche combien, et quand ? » Nous avons repris le mécanisme à chaque fois, avec un exemple chiffré écrit sur une nappe en papier.
Ce qui surprend le plus, ce n'est pas le calcul : c'est la régularité. Beaucoup imaginent un versement annuel, comme un rendement bancaire. Nous avons donc expliqué le principe des versements hebdomadaires et l'origine de l'argent : les loyers encaissés sur le bien, déduction faite des charges et de la gestion. Notre article sur d'où vient l'argent des loyers a été photographié au moins six fois.
Ce que je veux savoir, ce n'est pas combien je vais gagner, c'est quand est-ce que je peux récupérer ma mise si j'en ai besoin.
La crainte de bloquer son argent
Le second sujet est revenu si souvent que nous avons fini par le mettre au tableau. Plusieurs visiteurs avaient déjà investi dans de l'immobilier locatif, ou y réfléchi, et redoutaient de répéter une mauvaise expérience : un argent immobilisé des années, sans possibilité d'en sortir vite.
Nous n'avons pas promis de miracle. Nous avons expliqué ce que recouvre vraiment la liquidité dans le fractionné : la possibilité de remettre ses parts en vente, le délai que cela suppose, et le fait que le prix dépend de l'offre et de la demande au moment où l'on vend. Ce n'est pas la même chose qu'un retrait immédiat sur un livret. La comparaison avec la pierre papier a beaucoup aidé ; nous avons renvoyé vers notre article qui détaille ce que veut dire la liquidité dans les deux formules.
Ce que les fiches ne racontent pas
Trois visiteurs sont venus avec la fiche d'un même bien, imprimée, et nous ont posé des questions très concrètes : l'état de la toiture, l'année du ravalement, le montant des charges de copropriété. Ces informations figurent dans le dossier, mais ils ne les avaient pas trouvées seuls. Nous avons donc refait, devant eux, l'exercice de lecture ligne à ligne, avec notre grille de lecture d'une fiche de bien.
Nous avons aussi abordé la manière dont un bien est retenu : la visite, l'état, le quartier, la cohérence du prix. Un visiteur a demandé pourquoi nous écartions certains biens qui semblaient de bonnes affaires. La réponse tient en une phrase : un bien doit pouvoir se gérer simplement et se relouer sans difficulté. Le détail de cette méthode est décrit dans notre article sur le choix d'un bien à fractionner.
Ce qui a le mieux fonctionné
- Un exemple chiffré écrit à la main, refait pour chaque personne, plutôt qu'un schéma projeté.
- Des créneaux de vingt minutes annoncés à l'avance, qui ont évité les files d'attente.
- La présence d'une personne qui venait elle-même de se poser ces questions, et qui parlait simplement.
Trois décisions prises pour la suite
En rentrant, nous avons noté à chaud ce qui devait changer. La première décision concerne le format : nous gardons les permanences en petit comité, mais nous réservons une demi-heure d'ouverture sans rendez-vous, pour ceux qui passent sans oser s'asseoir. La deuxième : une fiche recto d'une page, remise à la sortie, avec les cinq questions à se poser avant d'acheter une part.
La troisième est plus interne. Nous voulions proposer un atelier plus long sur le budget et l'immobilier ; l'expérience de Nantes, racontée dans ce récit d'atelier, nous avait déjà montré qu'il fallait revenir sur les bases avant d'aller plus loin. À Lille, la demande portait moins sur les calculs que sur les mots. Nous préparons donc un petit glossaire, distribué à l'entrée des prochaines rencontres.
Ce que nous retenons
Une permanence ne sert pas à convaincre. Elle sert à laisser repartir les gens avec une idée claire, même si cette idée est « pas maintenant ». Plusieurs visiteurs nous ont dit qu'ils allaient d'abord ouvrir un compte et suivre un bien pendant quelques semaines, sans rien acheter. C'est un bon résultat.
La prochaine permanence aura lieu en fin d'hiver, dans une autre ville. Nous emportons la nappe en papier couverte de calculs, et nous la garderons : elle dit mieux que nos supports ce qui préoccupe vraiment les visiteurs.
Si vous vous posez les mêmes questions, nos réponses aux trois questions les plus fréquentes sont un bon point de départ avant de venir nous voir.
Les questions qu'on nous pose
Faut-il s'inscrire pour venir à une permanence ?
Non, l'entrée est libre et sans engagement. Nous proposons simplement des créneaux indicatifs pour éviter l'attente, et une demi-heure sans rendez-vous en début de séance.
Peut-on venir sans connaître le vocabulaire de l'investissement ?
Oui, c'est même le public que nous recevons le plus. Nous reprenons chaque terme avec un exemple chiffré et nous remettons une fiche récapitulative à la sortie.
Est-ce que vous donnez des conseils personnalisés ?
Non. Nous expliquons comment fonctionne le fractionné et comment lire un dossier, mais nous ne recommandons pas d'investir et nous ne parlons pas de la situation financière de chacun.